60歳で定年退職して、いずれ年金生活となる老後の暮らし方を考えるなかで、現在住んでいるマンションから新築の平屋に引っ越す計画を企てています。詳細は下記記事をご覧ください。

不動産の回転が遅くなっていないか
土地購入を考え始めて以降、有名不動産サイト数社の情報を毎日確認していますが、たいがいの案件は半年たってもそのまま残っています。「思った以上に不動産というのは回転しないものなんだなあ。」という印象です。それが普通なのかもしれませんが、私の住んでいるマンションは、郵便ポストに「このマンション限定で探している方がおられます。」というチラシが入居以降ずっと入っていて、売り物がでてもサイトに載る前に売れてしまうことがほとんどだったので、回転が速いイメージを持っており、「出せばすぐに売れるだろう」と高を括っていました。
ところが、最近売りに出ている物件が複数ありますが、6カ月たっても買い手がつかなくなりました。最近の中古マンション価格高騰の流れを受けて、築23年にもかかわらず購入価格よりも高い強気の価格設定をしていることもありますが、明らかに買い控えが起きているようにも思います。フラット35の金利が3.83%(2026年10月時点。9月から+0.37%)となるなど、急ピッチの金利上昇による影響も大きいのでしょう。
マンションが売れないと計画が成り立たない
私が新居の平屋を購入する際は、歳が歳なので住宅ローンを組まずに貯金と退職金で一括支払いをして、引っ越しが終わったらすぐにマンションを売りに出すことで、資金を回収しようと考えていました。もし、売れない期間が長期化すると、そんなに余力を持っているわけではないので、無収入状態では資金がショートする恐れがあります。
それを回避するためには、場合によっては値引きをしてでも売らないといけない場面がでてくるかもしれません。前述の半年以上売れ残っていた私のマンションの1物件は、10月に▲200万円の価格更新をした直後に売れたようです。また、近所でこの9月に4,300万円で売り出した新築一戸建ての物件は、1ヵ月もたたずに3,800万円まで価格が更新されたものの、まだ売れていません。
賃貸物件でも、私の最寄り駅徒歩1分のところに新築された高賃料の賃貸マンションが、1年経ちましたが12室あるうち3室がまだ未入居です。
業界筋の情報では、新築マンションの販売は確実に潮目が変わったと言われています。今よりも上がることはもうないだろうという前提で、新規案件を企画するようになっているみたいです。
マンション業界の動向はどうなる?
これも業界筋の話になりますが、売れなくなったからといって、新築マンションの価格が簡単に大きく下がるわけではありません。価格が上がっているのは、デベロッパーや建設会社が利益を確保している面もないことはないですが、それは所詮数%~10数%程度の話です。この10年間で1.5倍以上になっているマンション価格高騰の主たる要因は、物価の上昇と建設業界の労働力不足です。物価の上昇は、戦争が終われば少しは落ち着くかもしれませんが、労働力不足については、もはや解消されることはないように思います。むしろ悪くなる一方でしょう。
このような未来を危惧して、建設業ではICT、ロボット等の導入によって労働生産性を上げる努力が弛みなく続けられていますが、建築工事というのは、そもそも現地合わせの単品生産であり、匙加減を人の腕力と勘に頼っているので限界があります。主力を人力に頼らざるを得ないところは、人間と同じ動きができる超高性能なフィジカルAIロボットが出現するまで、替わりようがないでしょう。それゆえ、既計画物件のたたき売りは別として、長い目で見て大きく価格が下がることはないだろうと推測しています。
そう考えると、建設しても高くて売れない新築マンションは、今後計画数が減っていくことになるでしょう。名古屋圏ではすでにその傾向が出てきているようです。
新築マンションの供給量が減れば、中古マンション市場に顧客が流れてもおかしくなさそうですが、果たしてどうでしょうか。大規模修繕の積立金が不足する管理組合が多発したり、その修繕工事で42社による談合が行われていたなど、ユーザーの不安をあおるニュースが飛び交っていて、みな疑心暗鬼になっているのではないでしょうか。
このような追い風と向かい風が吹く状況のなかで、中古マンション価格がどの程度下がっていくのか、見極めがとても難しくなりそうです。
資金計画の見直し
最初のイニシャル・コストはかかるものの、概ね40年は手を入れなくてよい平屋に移り住んで、管理費や修繕費といった価格変動を伴う支出要素をなくすことで、長期的な資金ショートリスクを回避しようとする作戦だったのですが、マンションが思ったように売れないことを考慮していませんでしたので、ちょっと雲行きが怪しくなってきました。
私たち夫婦の年間生活費は、平屋に住み替えたあとは400万円程度を想定しているので、年金をもらう前の無収入状態が退職後4年間続くとすると、手元に2千万円程度残しておかないと不安があります。
マンションが売れない場合を想定して、つなぎローンのようなものを考えてもいいのですが、利子や手数料がもったいないので、できれば避けたい。
そんな折、ひろゆきさんが、「金利のある世界になったので、年金を繰り下げ受給するよりも、そのまま65歳から受け取った方が総額は大きくなるのでは。」と提言されました。それを受けて、年金を退職後の61歳から繰り上げ受給する検討をしてみました。詳細は下記記事をご覧ください。
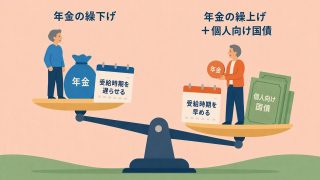
結果、寿命を85歳と想定した場合、61歳で年金を繰り上げ受給した方が、メリットがありそうなことがわかったので、これが資金計画見直しの本線に上がってきました。退職後すぐに年金を受け取り始めれば、マンションがすぐに売れなくても資金ショートを避けることができそうです。
土地購入時期の見直し
土地の購入時期も見直した方がよいでしょうか。不動産の売買が停滞すると、私のマンションの売値は下がるはずですが、購入しようとする土地の価格も下がるので、この関係性がどうなるか。
10年前と比べると、私のマンションの売値は1.4倍ぐらいになりました。一方、土地はどうでしょうか。個人的には情報をストックしていなかったので、公的な情報を見てみると1.1倍ぐらいになっています。実際の取引価格は、もう少し上だと思いますが、1.4倍までにはなっていないでしょう。
ここから推察すると、不動産価格下落場面でも土地価格はマンションほどには下がらないと考えられます。また、私のマンションは築年数が20年を超えているので、これから加速して価格が低下していくでしょう。それならば、土地の値下がりを待つのではなく、よい物件がでたら購入して、少しでも高いうちにマンションを売却したほうがやはりよさそうです。
結論としてまとめると、
①不動産価格の下落をまたず、よい土地が売りに出たら即購入
②マンションは世間の動向を注視しつつ、できるだけ早期に売却
③年金を61歳から繰り上げ受給して手元資金を充実させる
と、年金以外はほぼ元の計画通りとしましたが、なかなか「これは!」という土地が出てきません。平屋新築の契約をするときに、戦争が終結して物価高騰が下降線をたどっているとベストタイミングですが、こればかりは巡り合わせですね。
【Amazon】で見る | [NOTO SNOW] パッカブルジャケット 撥水撥油 防汚 軽量 コンパクト収納 アウトドア 旅行 丸井織物 ひろゆきプロデュース 新品価格 |

| リスク資産 種類 | 元本(円) | 現保有額(円) | 損益(円) | 損益計(円) | |
| ① | FX~機械的デイトレード | 2,500,000 | 2,450,379 | -49,621 | -59,793 |
| ② | FX~高スワップ狙いトルコリラ保有 | 450,000 | 514,155 | 64,155 | |
| ③ | Vポイント投資信託 HSBCインドインフラ株式オープン | 355.354 | 329,987 | -25,367 | |
| ④ | 仮想通貨(ルナクラシック) | 80,000 | 31,040 | -48,960 |
2026年10月19日
退職まで651日 ~ 実労働日358日