手元資金が目減りする時代に突入
日本もついに金利がある時代に戻ってきました。私の60歳定年退職計画の生活設計は、基本的に金利がない想定で組んでいたので、ちょっと修正をしていく必要があります。働いている間は、インフレにあわせて給料もそれなりにあがるでしょうから、収入と支出がある程度は折り合いますが、退職したら手元の現金を取り崩していくことになるので、インフレが進んでいけば、実際の資金の価値としては目減りをしていくことになります。
それをできるだけ防ぐために、投資などによって運用していくことになりますが、虎の子の資金をリスクの高い商品につぎ込むわけにはいきません。しかしながら、定期預金などリスクの少ない投資先では、なかなか現在の金利上昇スピードやインフレに追いつくようなことはなく、やはり目減りしていくことになります。毎年のインフレ分の半分ぐらいは節約を心がけるようにしていかねばならないでしょう。
キャッシュ・フローの行き詰まりリスク
マンションの修繕費や管理費が今後高騰していくことを危惧して、メンテナンスフリーに近い一戸建ての小さな平屋に移り住むことで、将来の支出を抑える計画を進めようとしています。下の記事をご覧ください。

ところが、この計画のように死ぬまで現金化することができない土地や住居にお金を固定してしまうと、手元のキャッシュが少なくなって利子をあまり生まなくなるので、インフレや金利上昇が思った以上に進んで長く続いた場合に、目減りどころかキャッシュ・フローが行き詰まる恐れがあることに気が付きました。
もちろん、土地はインフレに対応して値上がりする場合が多いので、資産価値としては一定保てると思いますが、それが顕在化するのは土地を売ったときです。子どもたちが相続する時にはいいですが、私たち夫婦にとってのリスクヘッジにはなりません。この計画を遂行してキャッシュ不足になりそうな時には、リバースモーゲージやリースバックなど、不動産を現金化する手法を考える必要がでてくるかもしれません。
ひろゆきさん提言の年金を運用するアイデア
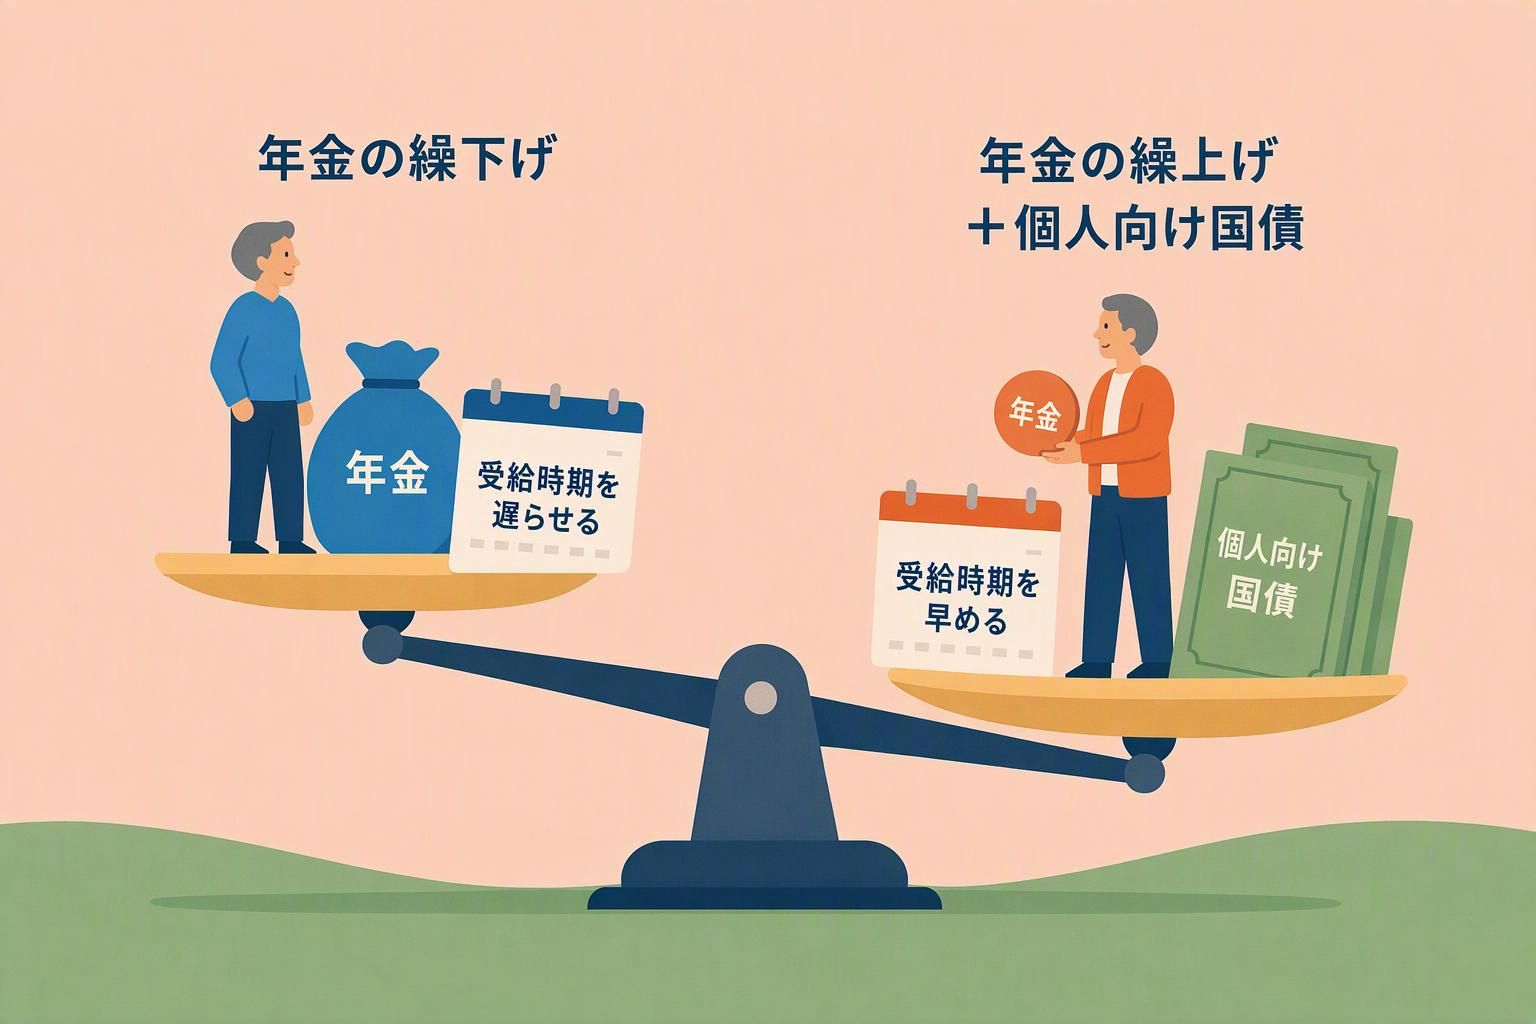
先日、ひろゆきさんが、「平均寿命を85歳と考えた場合、年金を65歳から繰り下げて受給するよりも、65歳から受け取って金利が上昇してきている個人向け国債を買ったほうが受け取り総額としては大きくなるのではないか。」とXに投稿されました。なるほど、と思いましたので、計算をしてみました。
とはいっても私の場合は、65歳から繰り下げるのではなく、65歳からもらう予定の年金(老齢基礎年金+老齢厚生年金)を、退職後すぐの61歳に繰り上げて受給した場合にどうなるのかの計算です。
4年間繰り上げますので、年金は0.4%×48カ月=19.2%減ることになります。これが一生涯続くことになります。
私が受け取る年金額を、65歳時点で仮に200万円/年だとすると、61歳から繰り上げて受け取ると161万円/年に減額されることになります。
運用利子や保険料・税金を全く考慮しない単純な額面だけ考えた場合、81歳までに死ぬと61歳に繰り上げ受給をしたほうが得で、81歳を超えて長生きすると65歳から受け取った方が得になります。損益分岐点は81歳です。
個人向け国債で運用する場合
ここで、ひろゆきさんの言うように運用を考えてみましょう。
繰り上げ受給をして、61歳から65歳になるまでの161万円/年×4年分=644万円の現金を全額個人向け国債(例:2026年9月募集、固定5年、税引き後年利1.78%)で運用し続けた場合、65歳になった時点で22万円の利子がついて、666万円になっています。
65歳からは、受け取る年金161万円はすべて生活費にあてます。さらに、本来の受給額200万円と減額された161万円の差額39万円については、前述の666万円を原資として毎年生活費に補填し、差し引いた残額については引き続き国債で1.78%の運用を続けていきます。これを毎年繰り返していくと、81歳だった損益分岐点がなんと85歳に繰り下がりました!
念のため、これが税引き後年利3%で運用した場合はどうか。すると、分岐点が89歳まで伸びました。
いやいや、悩ましいことを提言してくれました、ひろゆきさん。「長く生きても85歳」という私の寿命想定では、金利がある時代が続くのであれば、繰り上げた方が得になる可能性が高そうです。
税金や保険料の差を考慮する場合
もう一つの試算は税金や保険料についてです。年金を繰り上げ受給すると、毎年の年金額が減るのにあわせて、国民健康保険料、介護保険料等、所得税、住民税が減ります。
さきほどと同じく、65歳から200万円の年金をもらう場合と、繰り上げて61歳から161万円の年金をもらう場合で比較します。自治体がネットで提供している保険料等の試算ソフトを利用しながら計算をしていきます。受け取った年金から、公的年金控除、基礎控除、配偶者控除を差し引いて課税対象額を算出します。この控除額は、所得税と住民税で額が異なったりするので注意が必要です。そうすると、前述のひろゆき流運用をしなくても、81歳だった損益分岐点が86歳に伸びることがわかりました。
私の場合に限らず、一定額以上の年金収入のみがある方が、60歳からの繰り上げ受給にした場合、額面の損益分岐点が80歳付近だとしても、手取りでは85歳付近に伸びることになると思われますが、このことに政府はあまり触れていません。定年再雇用を選択せずに繰り上げる人が増えたら、労働人口が減少して困るからでしょうか。
これ以上は計算をしていませんが、上記の運用と節税・節保険料を組み合わせると、おそらく90歳前後まで損益分岐点が伸びることになると思います。
現時点での方向性は繰り上げ受給かな
年金は長生きしてしまった場合の保険としての側面が強いと言われているので、これまではその考えに同調して、65歳からの受給を考えてきましたが、損益分岐点を90歳前後まで伸ばせるならば、ちょっと考えなおした方がよさそうな気がしてきました。万一90歳を超えて長生きしてしまっても、生きた屍状態で医療費以外の消費は減っていることでしょう。それならば、健康に動けるうちにもらえるものはもらっておく、という考えもよさそうです。早いうちに手元のキャッシュを増やせることも、キャッシュ・フロー破綻を防止する効果を得られそうです。
個人向け国債を購入することは、政府の借金経営を助長することになる気がして敬遠していましたが、国庫からもらう年金で国債を買うならばイッテコイですので、背徳感もありません。
ひろゆきさんのおかげで、今のところ繰り上げ受給に気持ちが傾いていますが、障害年金を受け取れなくなるなどのデメリットもあるようです。決断するまでにはまだ2年近くあるので、今後の金利の状況をにらみながら、じっくり考えて行きたいと思います。
ところで、死ぬタイミングを自分で選択できるようになったら、あまり汲々とせずもう少しざっくりと老後のやりくりを考えられるようになるのではないかと妄想します。極論ですが、お金が尽きた時点で人生を楽に終えられる選択肢が与えられていれば、老後の過ごし方がよい方向に変わってくるような気がします。
それは無理としても、今後の人口減少、高齢化状況、医療や介護等の社会サービス提供能力の縮小を考えると、私が死ぬであろう20年後には、尊厳死がある程度認められる国に変わっているだろうと希望的観測を持っています。
「周囲に迷惑をかけながら死に至る痛み・苦しみに耐え続けること」と「自ら死を迎え入れること」のどちらを選択するかは、本人が決められるように早くなってほしいと願っています。
【Amazon】で見る | [NOTO SNOW] 白シャツ 長袖ワイシャツ 撥水 防汚 シワになりづらい 透けづらい 男女兼用 ビジネス ひろゆきプロデュース 新品価格 |

| リスク資産 種類 | 元本(円) | 現保有額(円) | 損益(円) | 損益計(円) | |
| ① | FX~機械的デイトレード | 2,500,000 | 2,460,419 | -39,581 | -46,801 |
| FX~高スワップ狙いトルコリラ保有 | 450,000 | 514,155 | 64,155 | ||
| ③ | Vポイント投資信託 HSBCインドインフラ株式オープン | 355,354 | 328,362 | -26,922 | |
| ④ | 仮想通貨(ルナクラシック) | 80,000 | 35,617 | -44,383 |
2026年10月2日
退職まで668日 ~ 実労働日367日